Domain cpee.de kaufen?
Wir ziehen mit dem Projekt
cpee.de um.
Sind Sie am Kauf der Domain
cpee.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cpee.de kaufen?
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **


Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
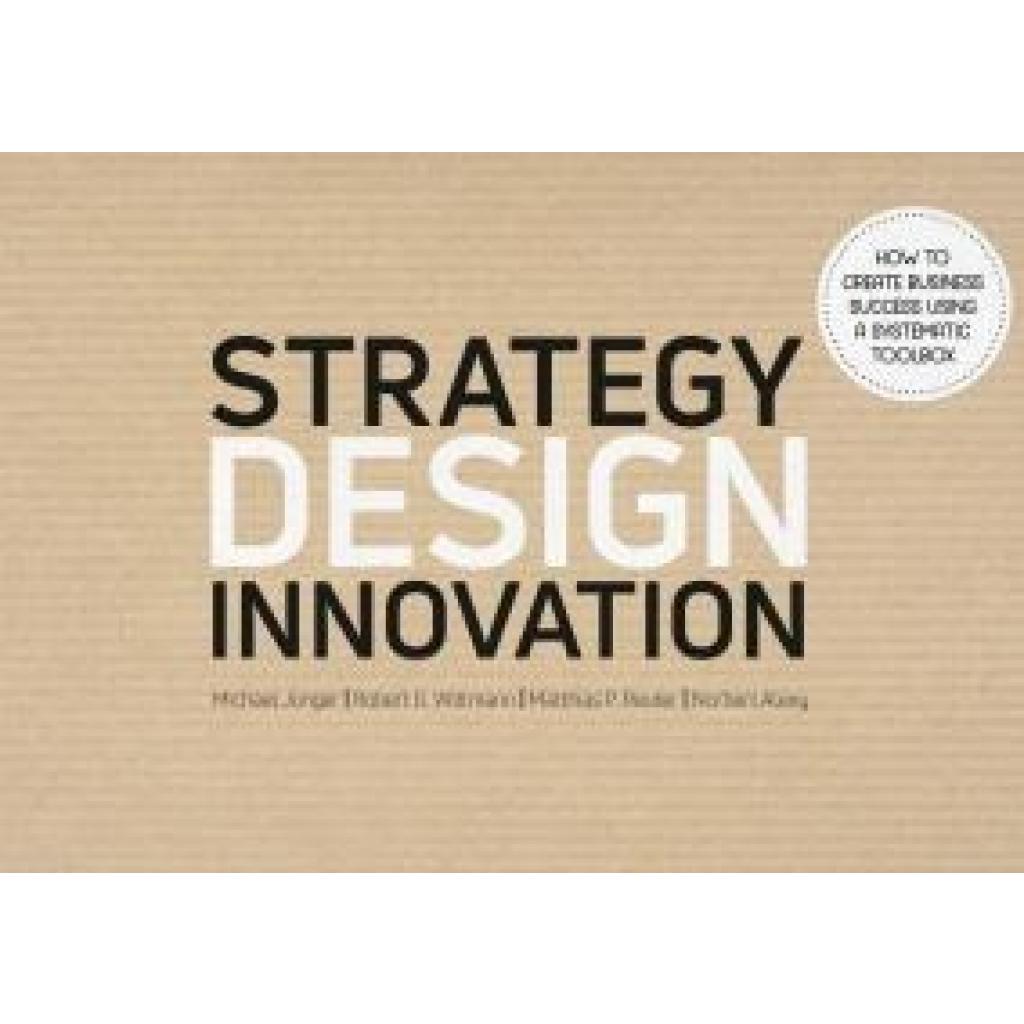
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **

Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
Kann man Dispo erhöhen Sparkasse?
Ja, es ist möglich, den Dispokredit bei der Sparkasse zu erhöhen. Dafür muss man in der Regel einen Antrag stellen und die Sparkasse prüft dann die Bonität des Kunden. Wenn die Voraussetzungen erfüllt sind, kann der Dispokredit erhöht werden. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditfinanzierung ist und daher nur in Ausnahmefällen genutzt werden sollte. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen und nach Möglichkeit schnell zurückzuzahlen. **
Top-Angebote
Produkte zum Begriff Dispo:
-
VBM Druckinfusionsmanschette Dispo Infusor zum EinmalgebrauchDie Druckinfusionsmanschette Dispo Infusor gehört zu den manuellen Systemen von VBM zum schnellen Verabreichen von Infusions- und Spüllösungen. Sie besteht aus einem transparenten Netzmaterial, welches klare Sicht sowohl auf den Beutel als auf den Inhalt bietet. Das latexfreie und ergonomische Handgebläse zum schnellen Belüften sowie der Dreiwegehahn zur Druckkontrolle und zum schnellen Entleeren gehören zur Ausstattung der Einweg-Druckinfusionsmanschette. Zwei Ausführungen verfügen zusätzlich über eine farbkodierte Druckanzeige (siehe Ausführung). Die Druckmanschette ist zum Einpatientengebrauch geeignet. Produktdetails Taschenform mit Schlaufe zum einfachen Fixieren gängiger Beutel Zum Einmalgebrauch Mit Handgebläse und Dreiwegehahn Transparentes Netzmaterial für klare Sicht Latexfrei Anwendungsbereiche Praxis, Klinik, Ambulanz, Intensivstation, Rettungsdienst Verfügbare Ausführungen29,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
Ähnliche Suchbegriffe für Dispo
-
Dispo Infusor 500 mit Handgebläse, Drei- wegehahn u. farbkodierter DruckanzeigeDruckinfusionsmanschette zur schnellen Verabreichung von Spül- und Infusionslösungen, zum Einmalgebrauch, kein Risiko einer Kreuzkontamination, transparentes Netzmaterial, ermöglicht klare Sicht auf Beutel und Inhalt, Taschenform mit Schlaufe, Beutel schnell und leicht austauschbar, Handgebläse, großes Volumen ermöglicht schnelle Belüftung, Dreiwegehahn zur Druckkontrolle, zum schnellen Entleeren25,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie kann man Dispo ausgleichen?
Um den Dispo auszugleichen, sollte man zunächst alle Einnahmen und Ausgaben genau überprüfen, um ein besseres Verständnis für die finanzielle Situation zu bekommen. Anschließend kann man versuchen, unnötige Ausgaben zu reduzieren und Einsparungen vorzunehmen. Es kann auch hilfreich sein, zusätzliche Einnahmequellen zu erschließen, z.B. durch Nebenjobs oder den Verkauf von nicht benötigten Gegenständen. Zudem kann man versuchen, mit der Bank über eine Umschuldung oder Ratenzahlung zu verhandeln, um die Dispozinsen zu reduzieren. Es ist wichtig, einen realistischen Plan zu erstellen und diszipliniert zu bleiben, um langfristig den Dispo ausgleichen zu können. **
-
Ist ein Dispo sofort verfügbar?
Ist ein Dispo sofort verfügbar? Ein Dispositionskredit, kurz Dispo genannt, ist in der Regel sofort verfügbar, sobald das Girokonto eröffnet wurde und der Kunde bonitätsmäßig dafür geeignet ist. Die Bank räumt dem Kunden einen bestimmten Verfügungsrahmen ein, über den er flexibel verfügen kann. Der Dispo kann somit direkt nach der Kontoeröffnung genutzt werden, ohne dass eine separate Beantragung erforderlich ist. Allerdings sollte beachtet werden, dass der Dispo eine teure Form der Kreditfinanzierung ist und daher nur kurzfristig genutzt werden sollte. **
-
Kann man Dispo erhöhen Sparkasse?
Ja, es ist möglich, den Dispokredit bei der Sparkasse zu erhöhen. Dafür muss man in der Regel einen Antrag stellen und die Sparkasse prüft dann die Bonität des Kunden. Wenn die Voraussetzungen erfüllt sind, kann der Dispokredit erhöht werden. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditfinanzierung ist und daher nur in Ausnahmefällen genutzt werden sollte. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen und nach Möglichkeit schnell zurückzuzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.